




自動車保険を契約・更新する際、意外と迷うのが「使用目的」の選択です。「仕事でも使うから業務使用?」と思いつつも、保険料が高くなってしまうのではと心配に感じる方もいるのではないでしょうか。
自動車保険における「業務使用」とは、仕事で車を定期的・継続的に使用する場合などに設定する使用目的の区分です。なお、実際の使い方と異なる使用目的を申告すると、告知義務違反に該当し、保険金が支払われなかったり、契約が解除されたりする場合があります。ご自身の車の使い方に合った使用目的を選ぶことが大切です。
本記事では、業務使用の基準や通勤・通学使用との違い、保険料への影響を解説します。業務使用の場合に保険料を抑えるためのポイントや、使用目的を変更する際の手続きについてもあわせて解説します。
- 目次
-
1. 自動車保険の「使用目的」とは
自動車保険では、契約する車をどのような目的で使用するかを申告します。使用目的は、走行距離や事故リスクなどをもとに保険料を算出する際の要素の1つです。
使用目的の3つの区分
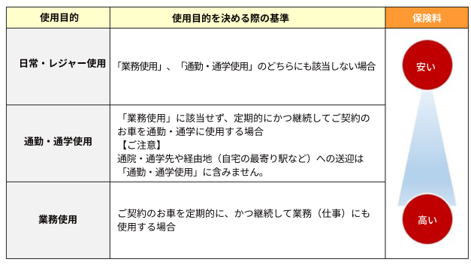
使用目的は、次の3つに区分されます。
- 日常・レジャー使用:買い物や送迎、旅行など、主に日常生活やレジャーで車を使う場合
- 通勤・通学使用:自宅と職場や学校との往復に、一定の頻度で継続して車を使う場合
- 業務使用:営業回りや配送、現場への移動など、業務のために一定の頻度で継続して車を使う場合
なぜ使用目的を申告する必要があるのか
使用目的によって、車の運転頻度や走行距離は変わります。運転頻度や走行距離が多いほど事故のリスクが高まるため、保険会社は使用目的を保険料の算出要素の1つとしています。
使用目的は契約時の告知事項であるため、実際の車の使用状況に合った使用目的を申告しましょう。
使用目的と保険料の関係
使用目的別の保険料は、一般的に以下の順で高くなります。
日常・レジャー使用(安い)<通勤・通学使用<業務使用(高い)
業務使用は、車を使用する頻度が高く、走行距離も長くなるため、事故リスクが高い区分として扱われます。そのため、ほかの使用目的より保険料が高く設定されています。
ただし、保険料は使用目的以外の契約条件によっても変動します。実際の保険料を知りたい場合は、保険会社の見積りサイトで契約条件を入力して比較してみましょう。
SOMPOダイレクトの「おとなの自動車保険」でも、保険料を見積ることができます。
※見積り条件の入力にかかる時間の目安です。
2.「業務使用」に該当する基準
業務使用に該当するかどうかは、仕事で車を使う頻度をもとに判断されます。
月15日以上の業務使用が判定の目安
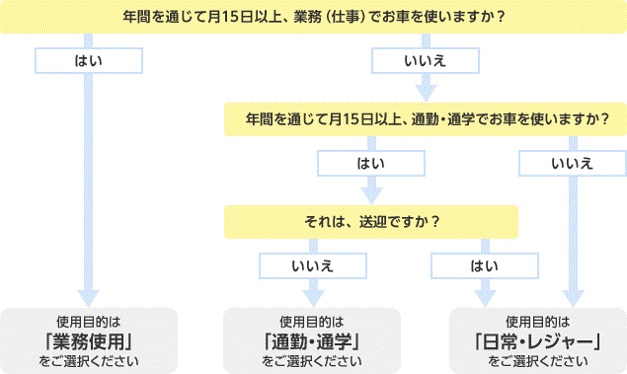
保険会社によって基準は異なりますが、一般的には年間を通じて月平均15日以上、業務で車を使用する場合が「業務使用」となります。「おとなの自動車保険」でも、保険期間の初日(中途変更の場合はその時点)以降1年間を通じて、月15日以上の頻度で仕事に車を使用する場合に「業務使用」に該当します。
ここでいう「業務」とは、通勤ではなく、仕事のための移動や作業などに車を使用することを指します。例えば、営業先への訪問、商品の配送、業務での現場への移動などが挙げられます。
使用頻度だけでは判断が難しい場合など、ご自身のケースで判断に迷ったら、契約する保険会社に相談しましょう。
保険会社によって判定基準が異なる点に注意
使用目的の区分は、一般的に「日常・レジャー」「通勤・通学」「業務」の3つに分けられますが、判定基準は保険会社によって異なります。
たとえば「おとなの自動車保険」では、以下のような基準を設けています。
- 通勤・通学先およびこれらの経由地(もよりの駅など)への送迎は「通勤・通学使用」に含まれない
- 業務使用に該当せず、かつ運転者本人の通勤・通学が年間を通じて月15日未満の場合は「日常・レジャー使用」
契約する保険会社の定義や判定基準を確認したうえで、実際の車の使い方に合った使用目的を選択しましょう。
3. 業務使用の判断に迷いやすいケース
使用目的の選択で迷いやすいのが、日常生活や通勤に加えて、仕事でも車を使うケースです。よくある4つのケースについて、使用目的を判断する際の考え方を解説します。
通勤に使っているが、たまに業務でも使う場合
普段は通勤のみに車を使い、月に数回、営業先への外出に使うことがあるケースです。
業務使用の基準に該当せず、月平均15日以上など定期的に車を通勤や通学に使う場合は、「通勤・通学使用」に該当します。
今後、業務での使用頻度が増える見込みがある場合は、使用目的を変更する必要があるか、あらかじめ保険会社に確認しておくと安心です。
個人事業主・フリーランスが自家用車を兼用する場合
プライベートと仕事の両方で同じ車を使うケースです。
例えば、クライアント訪問や商品の仕入れなど、業務での使用が月平均15日以上など、所定の基準に該当する場合は「業務使用」を選択します。
業務使用の基準に該当しない場合でも、通勤・通学で車を使用するかどうかなど、実際の使い方に応じて「日常・レジャー使用」または「通勤・通学使用」に該当します。
また、事業で使用する車の自動車保険料は、事業で使用する割合などに応じて必要経費として計上できる場合があります。その際には、事業使用分と私用分を合理的な基準に基づいて比例配分することが大切です。
副業(配送・営業など)で週末だけ車を使う場合
本業とは別に、週末だけ配送などの副業で車を使うケースです。
副業であっても、業務での車の使用状況が保険会社の定める基準に該当する場合は「業務使用」となります。
ただし、副業での使用が「業務使用」の基準に該当しなくても、本業の通勤に定期的・継続的に車を使用していれば、「通勤・通学使用」に該当します。
副業の頻度が月によって変動する場合は、保険会社に相談するとよいでしょう。
在宅勤務中心で、たまにクライアント訪問する場合
普段は在宅で仕事をしており、月に数回だけ車でクライアントを訪問するケースです。
業務での使用が「業務使用」の基準に該当せず、通勤・通学にも定期的・継続的に使用していない場合は、「日常・レジャー使用」に該当することがあります。
なお、今後使用頻度が増える可能性があるときは、保険会社に確認するとよいでしょう。
使用日数だけでなく、実際の車の使用状況に合った使用目的を選ぶことが重要です。
4. 使用目的を正しく申告しないとどうなる?
使用目的は、実際の車の使用状況にあわせて正しく申告する必要があります。ここからは、誤った申告や変更の未通知によるリスクを解説します。
使用目的は告知義務、通知義務のある重要事項
使用目的は、お申込み時点で車の使用状況を正しく申告しなければならない告知義務や契約後に車の使用目的が変わった場合に保険会社に連絡しなければならない通知義務があります。
使用目的を正しく申告しなかった場合のリスク
事実と異なる使用目的を申告したり、使用目的の変更を通知しなかったりした場合は、告知義務違反や通知義務違反として、保険金が支払われなかったり、契約が解除されたりすることがあります。
例えば、「日常・レジャー使用」と申告して契約したにもかかわらず、実際には継続的に業務で車を使用していた場合、告知義務違反と判断される可能性が高くなります。このようなトラブルを避けるため、契約時には必ず実態に即した使用目的を選択することが重要です。
使用状況が変わったときは保険会社に連絡したうえで、変更手続きを行いましょう。
5. 業務使用でも保険料を抑える方法
業務使用に該当する場合でも、保険料を抑えられる場合があります。ここでは、具体的な節約のポイントをご紹介します。
運転者の年齢条件を見直す
実際に運転する人にあわせて年齢条件を見直すことで、保険料を抑えられる場合があります。実際に運転する人の年齢を確認し、補償対象から外れる人がいない範囲で適切な年齢条件を設定しましょう。
なお、「おとなの自動車保険」には「●●歳以上補償」という年齢条件はありません。ただし、運転者範囲で「同居の子年齢条件設定型」や「同居の子・使用人年齢条件設定型」を選んだ場合は、運転する同居のお子様や使用人の方の中で一番若い方の生年月日を設定いただきます。
補償内容を見直す
車両保険の補償範囲を見直したり、免責金額(自己負担額)を引き上げたりすることで、保険料を抑えられます。 例えば、補償範囲が広いタイプと比べて、自損事故や当て逃げなどを補償対象外とする「エコノミー型」を選ぶと、保険料を抑えられます。
ただし、補償範囲を狭めると、万が一の際に必要な補償を受けられない可能性があります。保険料だけでなく、必要な補償とのバランスを考慮して見直しましょう。
ネット型(通販型)自動車保険を活用する
ネット型(通販型)の自動車保険は、インターネットや電話で保険会社と直接契約するため、人件費などの中間コストを抑えることができ結果として保険料を抑えられる傾向にあります。
「おとなの自動車保険」はネット型(通販型)の自動車保険です。業務使用でご契約の場合も、インターネットのお見積りで保険料を確認できます。
※お見積りに要する時間は、ご契約条件などによって異なります。
6. 使用目的を変更する場合の手続き
転職や独立、退職などライフスタイルの変化に伴い、車の使用目的が変わった場合の手続きを解説します。
変更が必要になるタイミング
以下のように車の使い方が変わった場合は、使用目的の見直しが必要です。
- 転職して、定期的に車で通勤するようになった
- 独立・起業して、業務で車を定期的・継続的に使うようになった
- 副業で、業務に車を使う頻度が増えた
- 退職して、車を通勤に使わなくなった
車の使用状況が変わったときは、使用目的の変更が必要か、すみやかに保険会社へ確認しましょう。
変更手続きの流れ
使用目的を変更する場合の一般的な手続きの流れは、以下のとおりです。
- 保険会社に連絡する
- 変更後の車の使用状況など、必要な情報を伝える
- 保険料に差額が生じる場合は、追加保険料の支払いまたは返還の手続きを行う
- 変更後の契約内容を確認する
保険会社によっては、マイページなどオンラインで変更手続きを行える場合もあります。
7. まとめ
自動車保険の「業務使用」は、仕事で車を定期的・継続的に使用する場合に選択する区分です。
一般的に、業務使用は日常・レジャー使用や通勤・通学使用より保険料が高くなる傾向がありますが、実際の車の使用状況に合った使用目的を正しく申告する必要があります。
使用目的が業務使用であっても、年齢条件や補償内容を見直したり、ネット型(通販型)を含む複数の自動車保険の条件を比較したりすることで、保険料を抑えられる場合があります。ご自身にあった保険選びのために、まずはお見積りで保険料を確認してみましょう。
保険を選ぶなら「おとなの自動車保険」
- 納得の保険料
- 保険料は平均27,408円節約※1
- 豊富な割引プラン
- 新規なら最大22,600円割引※2
- 安心の事故対応
- ALSOK隊員が事故現場をサポート※3
- 前の自動車保険と比較して「安くなった」と回答した方のうち、直前まで大手損害保険会社4社にご契約されていた2,280名の「おおよそどの程度安くなったか」という金額の回答をもとに算出した平均値です。(成約者アンケート/2025年4月~2026年3月実施、有効回答者数9,873人)
- 最大22,600円とは、新規のネット割(一括払・最大20,000円割引)と、早割50日、無事故割引を適用した額です。ネット割の割引額は契約年数(新規、継続1回目、継続2回目以降)や保険料に応じて異なります。詳細は豊富な割引プランをご確認ください。
- 山間部や島しょ部、高速道路などかけつけサービスを提供できない場所や、一部サービス内容が限定的となる場合があります。また、交通事情、気象条件などによりサービスの提供ができない場合があります。
