

火災保険ガイド
ハザードマップの見方|自宅の水災リスクを知り、火災保険を見直す方法
最終更新日:2026/9/29
近年、台風や集中豪雨による水災が全国各地で頻発しています。都市部の内水氾濫や局地的な豪雨によって浸水被害を受けるケースも増えており、河川から離れた場所であっても安心とはいえない状況です。
こうした水災への備えとして欠かせないのが、ハザードマップによる自宅周辺のリスク確認です。火災保険についても、自分の住むエリアにどの程度のリスクがあるのかを把握したうえで、補償内容を検討する必要性が高まっています。
本記事ではハザードマップの種類や具体的な見方、自宅周辺のリスクにあわせて火災保険を見直す方法を詳しく解説します。住宅の購入を検討中の方や、火災保険の補償内容に不安を感じている方は参考にしてください。
なぜ今、ハザードマップで自宅のリスクを知る必要があるのか?
ハザードマップで自宅のリスクを把握しておけば、適切な避難行動をとれるだけでなく、火災保険を検討する際の判断材料も得られます。まずは水災リスクを正しく認識し、具体的な対策へつなげるための前提知識を確認しておきましょう。
近年増加する水災と「自分は大丈夫」という思い込みの危険性
台風や集中豪雨による水災は被害規模・発生頻度ともに増加傾向にあります。国土交通省の水害統計調査によると、2015年から2024年の10年間における全国の水害被害総額は約8.1兆円にのぼります。
出典:国土交通省「令和6年水害統計調査」
水害と聞くと、川があふれる光景を思い浮かべる方が多いかもしれません。しかし近年、被害の大きな要因となっているのが「内水氾濫」です。内水氾濫とは、大雨によって下水道や排水路の処理能力を超えた水が地表にあふれる現象を指します。水害原因別の内訳が公表されている2014年から2023年の10年間で見ると、住宅や家財などの被害額(一般資産等・公益事業等被害額)の合計は約4兆4,644億円です。そのうち内水氾濫によるものは約1兆5,173億円と、34%を占めています。
さらに2021〜2023年は3年連続で50%を超えており、近年は住宅や家財などの水害被害の半分以上が内水氾濫によるものとなっています。つまり、川から離れた市街地であっても浸水のリスクは存在するのです。
出典:国土交通省「水害統計調査 水害原因別一般資産等被害額及び公益事業等被害額(表ー20)(平成26年~令和5年の10年間の合計)」より集計
それにもかかわらず、自宅周辺のリスクを具体的に把握していない方は少なくありません。日本損害保険協会の調査によると、自宅周辺のハザードマップを見たことがない方は約3割です。これに、ハザードマップを見たことはあっても被害リスクを認識していない方を加えると、約6割に達します。
被害リスクまで認識していない理由の1位は「情報量が多すぎるから」で34.4%となっています。
出典:日本損害保険協会「「自宅周辺のハザードマップを見たことがない」人が約 3 割(PDF:2.0MB)」
実際に水災の被害にあった方へのアンケートでも「事前にハザードマップを確認し、必要な備えをしておくべきだった」との回答が多く寄せられており、リスクを把握しないまま過ごすこと自体が被害を拡大させる要因になり得ます。
出典:日本損害保険協会「水災への備えに関する意識調査報告書(PDF:2.9MB)」
防災の第一歩は「知る」ことから
水災に対する不安を感じていても、具体的にどのような対策をとれば良いかわからないまま過ごしている方は少なくないでしょう。漠然とした不安を解消し、行動に移すためには、ハザードマップなどを通じて自宅周辺の浸水想定区域や想定される浸水深といったリスクを、具体的に把握する必要があります。
リスクを理解できていれば、さまざまな場面で適切な判断がしやすくなります。たとえば、自宅が浸水想定区域内にあると事前にわかっていれば、警報が出た段階で速やかに避難行動をとれるでしょう。想定浸水深から1階が水没する恐れがあると判断できれば、家財をあらかじめ2階に移したり、防水壁を設置したりすることも可能です。火災保険についても、リスクが高いエリアなら水災補償を手厚くする、低いエリアなら補償を外して保険料を抑えるといった合理的な判断ができるようになります。
ハザードマップとは?種類と入手方法を解説
ハザードマップとは、自然災害による被害の想定範囲や避難場所などを地図上にまとめた防災資料です。水災に関連するハザードマップだけでも複数の種類があるため、それぞれの特徴と入手方法を確認しておきましょう。
ハザードマップでわかること
ハザードマップは、一般的に地図面と情報・学習面の2部構成で作成されています。主な記載内容は以下のとおりです。
| 構成 | 主な記載内容 |
|---|---|
| 地図面 |
|
| 情報・学習面 |
|
なお、記載内容やレイアウトは自治体によって異なります。また、ハザードマップに記載されている浸水深は過去の浸水実績ではなく、想定しうる最大規模の降雨をもとにしたシミュレーション結果である点も覚えておきましょう。
【水災編】ハザードマップの主な種類と違い
水災に関するハザードマップには、想定する災害の種類に応じて以下の4種類があります。
洪水ハザードマップ
内水ハザードマップ
高潮ハザードマップ
津波ハザードマップ
上記のうち、「洪水」「内水」「高潮」の3つは水防法に基づいて作成されており、不動産取引時の重要事項説明の対象にもなっています。
出典:国土交通省「不動産取引時において、水害ハザードマップにおける対象物件の所在地の説明を義務化」
洪水ハザードマップ
洪水ハザードマップは、河川の氾濫(外水氾濫)による浸水リスクを示したものです。水防法第14条・第15条に基づき、国や都道府県が洪水浸水想定区域を指定し、該当する市町村がハザードマップを作成・公表する義務を負っています。
河川ごとに堤防の決壊や越水が発生した場合の浸水範囲が示されているため、河川の流域や周辺に住んでいる方が自宅のリスクを把握するのに役立ちます。
内水ハザードマップ
内水ハザードマップは、大雨によって下水道や排水路の処理能力を超えた水が地表にあふれる「内水氾濫」の浸水リスクを示したものです。水防法第14条の2の規定に基づき、雨水出水浸水想定区域として指定された地域では、市町村にハザードマップの作成が義務づけられています。
都市部など下水道整備が進んでいる地域での浸水リスクを把握するのに役立ちます。
高潮ハザードマップ
高潮ハザードマップは、台風などの気象条件によって海面が異常に上昇する「高潮」の浸水リスクを示したものです。2015年の水防法改正(第14条の3)に伴い、都道府県が高潮浸水想定区域を指定する制度が新設され、沿岸部の自治体を中心にハザードマップの整備が進められています。
高潮は予告なく急激に水位が上昇する場合があり、早めの避難判断が欠かせないため、沿岸部や河口付近に住んでいる方はとくに確認が必要です。
津波ハザードマップ
津波ハザードマップは、地震に伴う津波による浸水リスクを示したものです。「津波防災地域づくりに関する法律」に基づき都道府県が津波浸水想定を設定し、津波災害警戒区域に指定された地域で市町村がハザードマップを作成しています。
津波は到達までのスピードが速く、避難の遅れが命に直結することもあるため、事前に避難場所や危険区域を把握しておきましょう。
ハザードマップの入手方法
ハザードマップは主に2つの方法で入手できます。
国土交通省「ハザードマップポータルサイト」
「ハザードマップポータルサイト」は、全国のハザードマップ情報をまとめて閲覧できるWebサイトです。同サイトには「重ねるハザードマップ」と「わがまちハザードマップ」の2つの機能があります。
「重ねるハザードマップ」では住所を入力するだけで自宅周辺の浸水想定区域を地図上で確認できます。さらに洪水だけではなく、土砂災害・津波などの災害リスク情報を地図上に重ねて表示可能です。「わがまちハザードマップ」では、各自治体が作成したハザードマップへのリンクが掲載されています。
お住まいの自治体のホームページ
各市区町村のホームページでも、地域ごとのハザードマップをPDFなどの形式で公開しています。国土交通省の調査によると、洪水ハザードマップは98%の市区町村で作成が完了しており、ほとんどの地域で閲覧が可能です。
出典:国土交通省「「わかる・伝わる」ハザードマップのあり方について(PDF:12.5MB)」
自治体が独自に作成したハザードマップには、地域の特性を踏まえた避難場所や避難経路、過去の浸水実績など、ポータルサイトでは確認できない情報が含まれている場合があります。引越しや住宅購入を検討している方は、対象エリアの自治体ホームページもあわせて確認しておくと安心です。
【実践】ハザードマップの見方と自宅のリスク確認手順
ハザードマップは情報量が多く、色分けの意味や災害種別ごとの違いがわかりにくいため、「見方が難しい」と感じる方も少なくありません。ここではハザードマップポータルサイトを活用し、自宅のリスクを確認する手順を解説します。
STEP1:自宅の場所を見つける
ハザードマップポータルサイトにアクセスし、検索窓に住所を入力するか「現在地から探す」を選択すると、自宅周辺の地図が表示されます。住宅購入を検討中の方は、候補物件の住所で検索すれば購入前にそのエリアの浸水リスクを確認できます。
STEP2:浸水想定区域と浸水深(色)を確認する
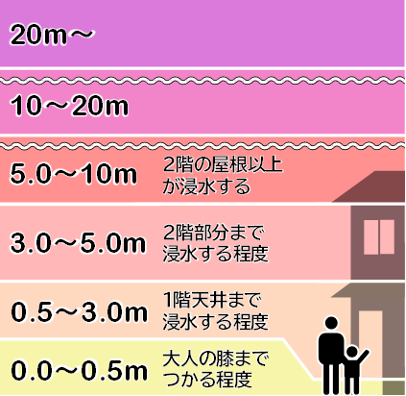
画面上部のメニューから確認したい災害種別(洪水・内水、高潮、津波など)を選択すると、浸水が想定される区域が表示されます。想定される浸水深に応じて色分けがされており、色が濃い地域ほど想定される浸水深が深く、被害が大きくなりやすいことを示しています。
出典:「ハザードマップポータルサイト」
STEP3:【重要】浸水深ごとの具体的な被害をイメージする
浸水深の数値を確認したら、実際にどのような被害が起こり得るかを具体的にイメージしておきましょう。
想定浸水深が0.5m未満の場合
床下浸水にとどまるケースもありますが、木造住宅の床面の高さは地盤面から45cm以上とされているため(建築基準法施行令第22条)、浸水深が0.5m(50cm)程度でも床上浸水に至る場合があります。
また、屋外では、浸水深が0.5m未満であっても側溝やマンホール、水路との境目が見えなくなり、転倒や転落する恐れがあります。浸水が始まっていなければ周囲の状況を見て避難するか自宅にとどまるかを判断し、すでに浸水している場合は無理に外へ出ず、建物内の高い場所へ移動しましょう。
想定浸水深が0.5m以上3.0m未満の場合
1階部分が床上浸水し、家電や家具が水没する恐れがあります。壁や床の張り替えなど、修繕費用が数百万円規模に上るケースも珍しくありません。水深が0.5mを超えると屋外を歩いての避難は困難になるため、平屋の住宅では浸水が始まる前に避難場所へ移動しましょう。2階建て以上であっても早めの避難が基本ですが、避難が間に合わなかった場合は無理に外へ出ず2階以上へ移動します。
想定浸水深が3.0m以上5.0m未満の場合
1階だけでなく2階まで浸水する恐れがあります。2階への垂直避難では安全を確保できない可能性があるため、自宅にはとどまらず、浸水が始まる前に浸水想定区域外の避難場所や安全な建物へ移動しましょう。
想定浸水深が5.0m以上の場合
2階部分を超えて浸水し、2階に避難しても身の安全を確保できない恐れがあります。浸水が進むと屋外への移動も困難になるため、雨や河川の水位が上がり始める前に浸水想定区域外へ避難してください。
STEP4:避難場所と安全な避難経路を確認する
重ねるハザードマップでは、災害種別を選択すると指定緊急避難場所が地図上に表示されます。指定緊急避難場所とは、災害の危険が迫った際に命を守るために緊急的に避難する施設や場所で、災害種別ごとに指定されています。
また、左上のメニュー内にある「すべての情報から選択」から、被災後に一定期間滞在するための施設である指定避難所を地図上に表示させることも可能です。
避難先がわかったら、自宅からの避難経路も検討しておきましょう。経路を決める際は、浸水想定区域をなるべく通らないルートを選び、アンダーパスや地下道のように水が集まる場所は避けてください。夜間や悪天候の中でも安全に通行できるかどうかもあわせて確認し、可能であれば日中に一度歩いてみると、いざというときに落ち着いて行動できます。
なお、重ねるハザードマップでは避難経路までは表示されません。避難経路については「わがまちハザードマップ」から自治体が作成したハザードマップを閲覧するか、自治体のホームページで配布されているハザードマップを確認しましょう。
火災保険の水災補償とは?
火災保険の水災補償とは、台風や集中豪雨による洪水・高潮・土砂崩れなどの水災で建物や家財に損害が生じた際に保険金が支払われる補償です。
火災保険の「水災補償」は基本的にオプション契約
火災保険の補償内容は「火災」「風災」「水災」「盗難」など複数の項目で構成されており、加入者が必要な補償を選んで組み合わせる仕組みが一般的です。水災補償はオプションに含まれるケースが多く、セットしていない場合は、洪水や土砂崩れで自宅に損害が生じても保険金は支払われません。
水災補償で保険金が支払われる基準とは?
水災補償をセットした場合、一般的に以下のいずれかの条件を満たすと保険金が支払われます。
床上浸水が発生し、建物や家財に損害が生じた場合
地盤面から45cmを超える浸水が発生し、建物や家財に損害が生じた場合
建物や家財に、再調達価額の30%以上の損害が生じた場合
一方、水にかかわる被害であっても水災補償の対象外となるケースがあります。たとえば、地震を原因とする津波や土砂崩れによる損害は地震保険をセットしていなければ補償されません。
また、台風で屋根が破損し、雨水が吹き込んだことで建物や家財に損害が生じた場合は水災補償ではなく、風災補償が適用される可能性があります。
【3STEP】自宅のリスクに合わせた火災保険の見直し方法
住環境の変化や気候変動の影響などにより、契約当初とは住まいを取り巻くリスクが変わっている場合があります。以下の手順で現在の契約が適切な補償内容になっているか、見直してみましょう。
STEP1:保険証券で現在の補償内容を確認する
まずは手元の保険証券(または契約内容確認書)で、現在の火災保険に水災補償がセットされているかを確認します。
以下の項目もあわせてチェックしておきましょう。
保険期間と満期日
補償対象(建物のみ・家財のみ・建物と家財両方)
保険金額(建物・家財それぞれの上限額)
免責金額(自己負担額)の設定
保険証券が見つからない場合は、契約先の保険会社のWebサイトやカスタマーセンターで確認できます。
STEP2:ハザードマップのリスク度合いに応じて補償内容を検討する
保険証券の内容を把握したら、ハザードマップの確認結果と照らしあわせて補償内容を検討しましょう。
リスクが低い場合:補償を外す、または減額を検討
ハザードマップ上で自宅が浸水想定区域に含まれていない場合は水災補償を外す、もしくは減額して保険料を抑える方法もあります。また、マンションの場合、一般的に3階以上であれば床上浸水の可能性は低いため、水災補償を外す方も少なくありません。
ただし、洪水ハザードマップで浸水想定区域外であっても、内水氾濫のリスクが残る場合があります。内水ハザードマップが公表されている自治体であれば、そちらもあわせて確認しておきましょう。
リスクが高い場合:手厚い補償を検討
自宅が浸水想定区域内にあり、想定浸水深が0.5m以上と表示されている場合は、床上浸水による損害が想定されるため、水災補償のセットを検討した方が良いでしょう。戸建て住宅だけでなく、マンションの低層階に住んでいる方も同様にリスクが高いといえます。
とくに住宅ローン返済中の方は注意が必要です。被災して自宅に住めなくなった場合でも返済は中断されないため、水災補償がなければ修繕費用とローン返済の二重の負担を抱える可能性があります。
また、水災補償を検討する際は、建物だけでなく家財も補償対象に含めているか、保険金額が建物の再調達価額に対して不足していないかも確認しましょう。
じぶんでえらべる火災保険は「新価(再調達価額)」タイプのため、被災時に同等のものを再築・再購入するために必要な費用が実損額でカバーできます。古くなった分の価値を差し引く「時価」タイプとは異なり、実際の修繕費用が不足して自己負担が発生する心配がありません。
STEP3:保険料とのバランスを考えて最適なプランを選ぶ
水災補償をセットする場合は、保険料の負担も考慮しながら最適なプランを検討しましょう。
保険料を抑えたい場合は、免責金額(自己負担額)を設定するのも一つの方法です。免責金額(自己負担額)を5万円や10万円に設定すれば、保険料を下げつつ高額な損害に備えられます。
- ※
-
SOMPOダイレクトの「じぶんでえらべる火災保険」の水災補償には免責金額(自己負担額)の設定はありません。
また、同じ補償内容でも保険会社によって保険料は異なるため、複数社から見積りを取って比較することで、より条件の良いプランが見つかる場合もあるでしょう。
保険だけじゃない!今日からできる水災への備え
被災時のダメージを少しでも減らすために、火災保険の見直しとあわせて、日常生活の中でできる備えにも取り組んでおきましょう。
家族で共有する「マイ・タイムライン」を作成する
マイ・タイムラインとは、水災が予想されるときに「いつ」「誰が」「何をするか」を時系列で整理した、家族一人ひとりの避難行動計画です。国土交通省が普及を推進しており、台風の接近や大雨の予報が出た段階から避難完了までの行動を事前に決めておくことで、いざというときに慌てずに動けるようになります。
作成したマイ・タイムラインは冷蔵庫や玄関など目につく場所に貼っておき、年に一度は家族で内容を見直しましょう。
避難グッズの準備と家の中の対策
水災に備えて、すぐに持ち出せる避難グッズを用意しておきましょう。一般的に準備しておきたいものは以下のとおりです。
飲料水・非常食(最低3日分)
懐中電灯・予備電池・モバイルバッテリー
常備薬・お薬手帳のコピー
身分証明書・通帳・保険証券などのコピー
着替え・タオル・雨具
現金
簡易トイレ・ビニール袋
軍手・ホイッスル
チャック付き保存袋
避難グッズは持ち出し用と備蓄用に分けて保管するのがポイントです。持ち出し用はリュックにまとめ、玄関や寝室などすぐに手が届く場所に置いておきます。備蓄用の飲料水や非常食は、浸水の影響を受けにくい2階や高い棚に保管しておくと、避難が長引いた場合や在宅避難時にも活用できます。
また、浸水想定区域内に住んでいる場合は、家電や貴重品をあらかじめ2階に配置しておくと被害を軽減できるでしょう。
なお、SOMPOダイレクトの防災お役立ちサイト「SA・PO・PO」では、Web上でマイ・タイムラインを作成できるほか、ハザードマップの確認や備蓄リストのチェックも可能です。防災に関する情報が1つのサイトにまとまっているため、初めて防災対策に取り組む方でも活用しやすくなっています。誰でも無料で利用できますので、チェックしてみてください。
まとめ:ハザードマップと火災保険で、家族と暮らしを守る万全の備えを
水災への備えは、ハザードマップで自宅の浸水リスクを知るところから始まります。確認した結果に応じて火災保険の水災補償を見直し、マイ・タイムラインの作成や避難グッズの準備といった日頃の備えも並行して進めておきましょう。
「じぶんでえらべる火災保険」であれば、水災補償の有無をはじめ、お住まいのリスクに応じて必要な補償を自由に組み合わせたプラン設計が可能です。
監修コメント
火災保険を見直す際は、水災補償の有無だけではなく保険金額も確認しましょう。近年は資材価格や人件費も以前より高くなっているため、契約当時の保険金額では修理や建替えの費用が不足する恐れがあります。
また、2024年10月から水災補償の保険料率が市区町村ごとのリスクに応じて5段階に分かれました。従来は全国一律だったため、リスクの低い地域の方も高い地域と同じ負担をしていましたが、今は地域の実情が保険料に反映される仕組みになっています。以前よりも納得感のある形で備えられる可能性が高いため、現在水災補償をセットしていない方はあらためて検討してみましょう。
監修者プロフィール

荒木 和音(あらき かずね)
金融分野専門ライター。早稲田大学卒業後、生命保険・損害保険を取り扱う保険代理店にて、家計相談や企業向けのリスクコンサルティングなどを計10年以上経験し独立。大手証券会社・保険会社や大手金融メディアでの豊富な執筆実績を持つ。専門性の高いテーマでも、読者の理解を促す構成と語り口にこだわった記事制作を得意としている。ファイナンシャル・プランニング技能士2級。
よくあるご質問
被害にあわれた場合のご連絡先
通話料無料
年中無休、24時間365日ご連絡を受付けております。
- ※
-
IP電話をご利用の方で上記無料通話回線が繋がらない場合、海外からおかけになる場合は、お手数ですが以下の電話番号におかけください。
050-3786-1024(有料電話)
- ※
-
お電話をいただく際は、おかけ間違いのないよう、十分ご注意ください。


